Когда человек, управляющий деньгами, превышающими ВВП большинства стран мира, делает подобные заявления, это не просто прогноз. Это анонсирование новой реальности. И если в официальных пресс-релизах это подается под соусом «технологического прогресса и удобства», то при ближайшем рассмотрении картина выглядит куда более тревожно.
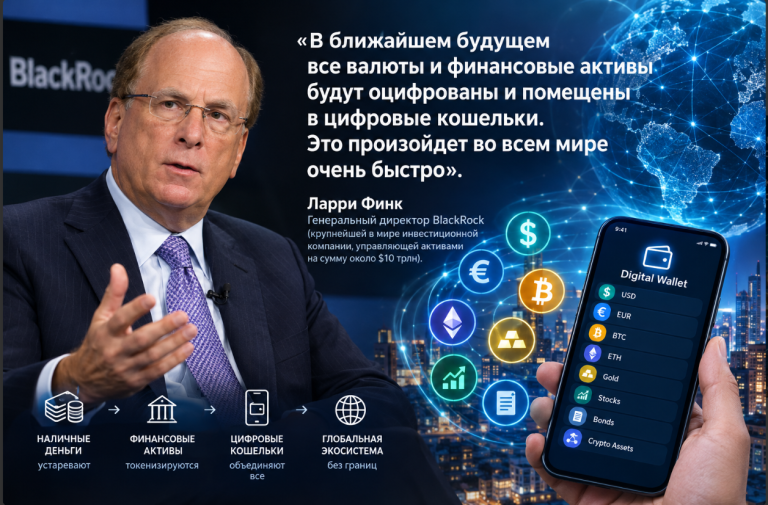
«В ближайшем будущем все валюты и финансовые активы будут оцифрованы и помещены в цифровые кошельки. Это произойдет во всем мире очень быстро». — Ларри Финк, генеральный директор BlackRock (крупнейшей в мире инвестиционной компании, управляющей активами на сумму около $10 трлн).
Что такое «оцифровка всего» на самом деле?
Речь идет не просто о безналичной оплате телефоном, к которой мы уже привыкли. Ларри Финк говорит о тотальной токенизации реальных активов (RWA — Real World Assets) и внедрении цифровых валют центральных банков (CBDC).
Это означает, что любая ценность — будь то доллары, рубли, акции, облигации, недвижимость или даже право на долю в произведении искусства — будет превращена в цифровой токен. Все эти токены будут храниться не на вашем физическом носителе, а в централизованных или контролируемых государством «цифровых кошельках», привязанных к вашей цифровой идентичности (Digital ID).
Официальная версия: почему это «хорошо»?
С трибун мировых экономических форумов нам рассказывают о неоспоримых плюсах:
- Мгновенные расчеты: Переводы между странами будут занимать секунды, а не дни.
- Фракционное владение: Можно будет купить «одну тысячную» квартиры в Нью-Йорке или акции дорогого оборудования.
- Борьба с коррупцией: Отследить каждую транзакцию, сделать уход от налогов невозможным.
Звучит утопично. Но у любой медали есть обратная сторона, о которой в кулуарах Давоса говорят шепотом, а в независимой аналитике кричат открыто.
Темная сторона: сценарий, когда «будет слишком поздно»
Фраза о том, что нас просто «уведомят, а потом будет слишком поздно», отражает главную опасность этой системы. Переход будет не эволюционным, а революционным. В один прекрасный день наличные деньги могут объявить «неудобными» или вовсе вне закона под предлогом борьбы с теневой экономикой.
Что это даст тем, кто будет управлять системой?
1. Программируемые деньги
Цифровая валюта — это не просто деньги, это код. А код можно запрограммировать.
- Срок годности: Деньги могут «сгорать» в конце месяца, чтобы стимулировать вас тратить их, а не копить (это уже тестировалось в некоторых пилотных проектах).
- Ограничение трат: Ваши средства могут быть запрограммированы так, чтобы их можно было потратить только на продукты питания, но нельзя — на бензин, алкоголь или билеты на самолет.
2. Тотальная финансовая прозрачность и социальный рейтинг
В мире физических наличных денег существует финансовая приватность. В мире цифровых кошельков ее не будет. Каждая покупка чашки кофе будет фиксироваться. Эта данные легко интегрируются с системами социального рейтинга (как в Китае). Неоплаченный штраф, «неправильный» репост в соцсети или участие в несанкционированном митинге могут привести к автоматической блокировке вашего кошелька.
3. Кнопка «Выкл»
Это самый страшный сценарий. Если ваши активы существуют только в виде записи в реестре, к которому у вас нет прямого физического доступа, ими можно управлять дистанционно. Ваш счет могут заморозить за секунды. Вам не нужно будет ничего доказывать в суде — алгоритм или чиновник просто нажмет кнопку, и вы станете финансовым небытием. Вы не сможете купить еду, оплатить жилье или уехать из страны.
Почему это произойдет «очень быстро»?
Инфраструктура уже строится.
- Китай активно тестирует цифровой юань (e-CNY).
- Европейский центральный банк продвигает проект цифрового евро.
- В России разрабатывается цифровой рубль.
- Крупнейшие финансовые гиганты (BlackRock, Fidelity) уже запустили первые фонды, связывающие традиционные финансы с блокчейном.
Как только критическая масса стран внедрит CBDC и свяжет их между собой, откат назад будет технически и политически невозможен. Наличные деньги будут объявлены пережитком прошлого, а их использование будет либо запрещено, либо обложено такими комиссиями, что сделает их бессмысленными.
Ларри Финк
Что делать обычному человеку?
Осознание того, что «потом будет слишком поздно», должно подтолкнуть к действиям уже сейчас, пока окно возможностей не захлопнулось:
- Диверсификация вне системы: Имейте часть сбережений в физических активах, которые не зависят от цифровых реестров. Золото, серебро, надежная недвижимость, земельные участки.
- Наличный резерв: Пока это возможно, держите определенный запас физических денег на черный день.
- Децентрализованные активы: Изучение криптовалют с реальным децентрализованным управлением (где нет одной кнопки «заморозить» у эмитента) и умение хранить их на холодных кошельках, ключи от которых есть только у вас.
- Навыки и сообщества: В мире тотального цифрового контроля самым ценным активом станут навыки, позволяющие быть автономным, и круг людей, которым можно доверять вне цифровых систем.
Заключение
Ларри Финк не злодей из кино, он прагматичный архитектор будущего, в котором эффективность и контроль ставятся выше свободы и приватности. Он прав в одном: это произойдет очень быстро.
Вопрос не в том, случится ли это. Вопрос в том, насколько мы готовы встретить мир, где наши деньги перестанут быть нашей собственностью, а станут лишь привилегией, которую нам выдают и могут в любой момент отозвать. И когда нас действительно «уведомят» об окончательном переходе, менять правила игры будет действительно поздно.